Wertermittlung von Burgen und Schlössern: Verkehrswert zwischen Denkmalschutz und Marktrealität
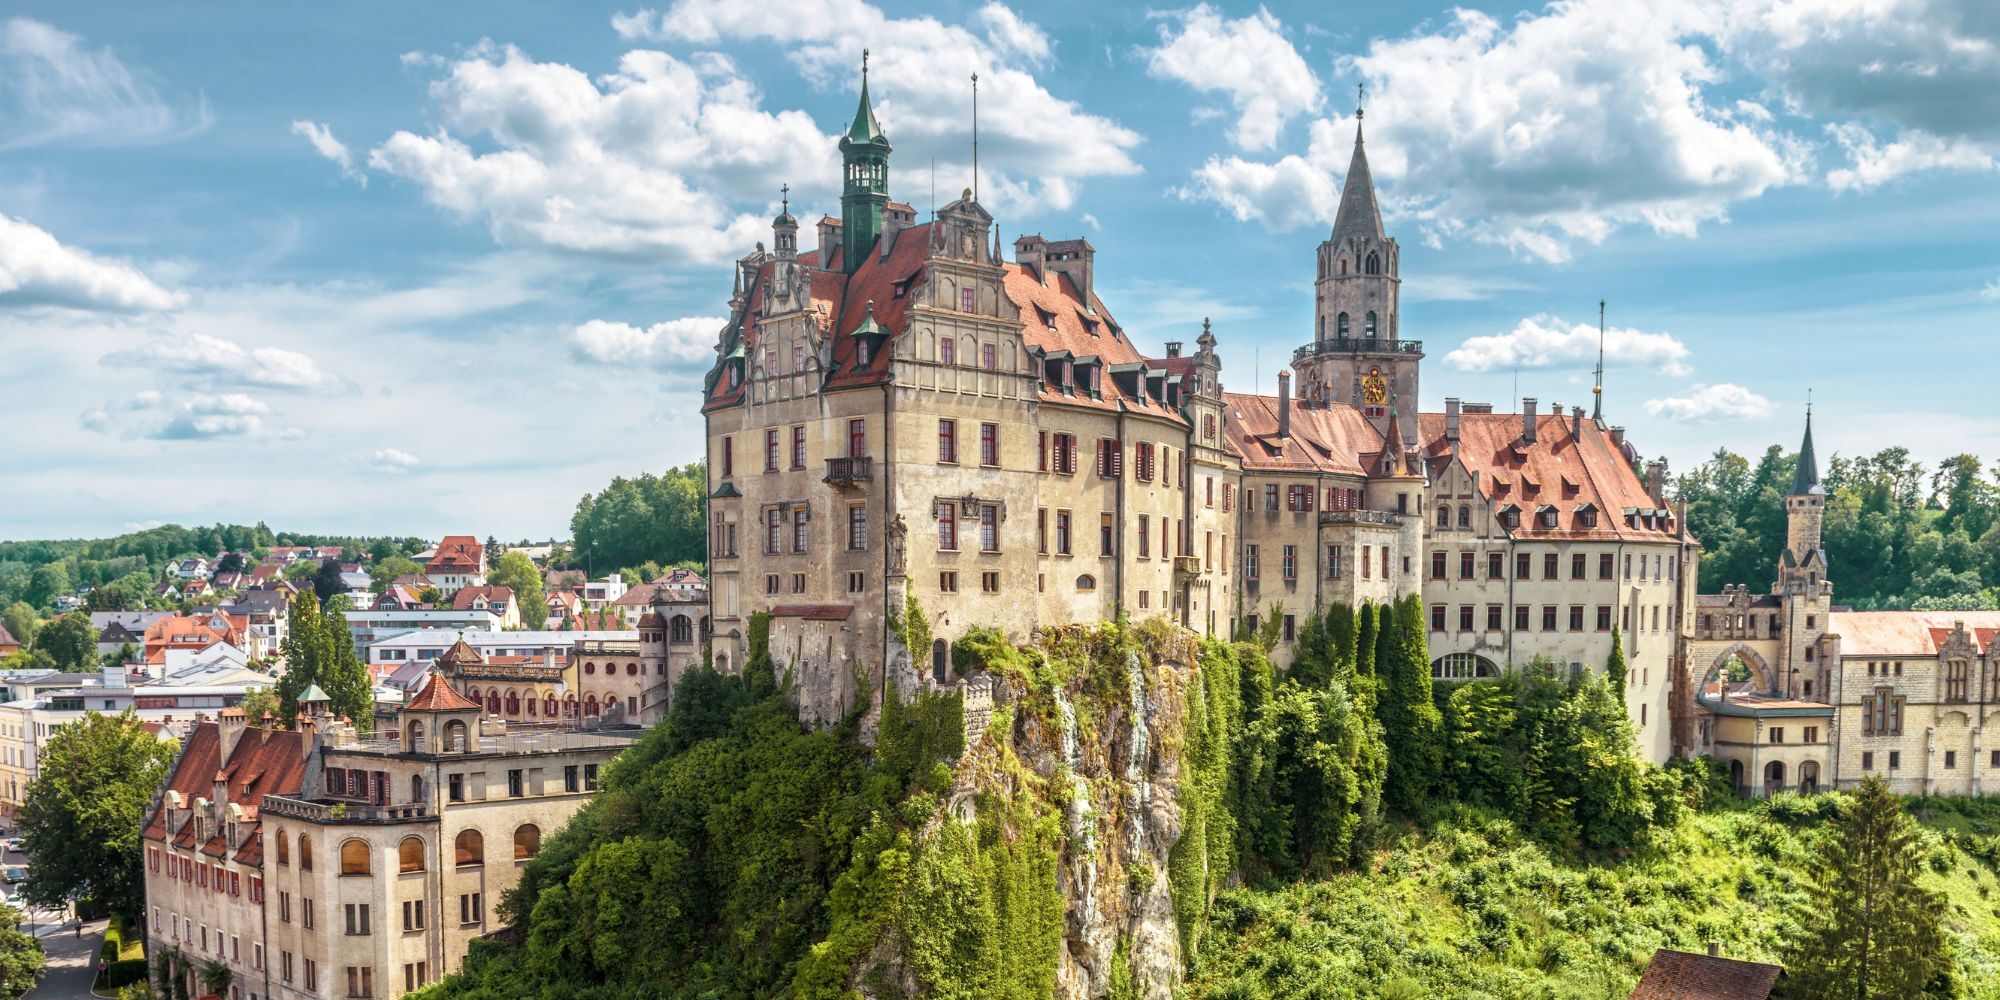
Kaum ein Bewertungssegment stellt Sachverständige vor größere methodische Herausforderungen als die Wertermittlung von Burgen und Schlössern: Es...
7 Min. Lesezeit
Reguvis Online Redaktion
:
28.09.2026, 16:31:15
Inhalt
Kaum ein Bewertungssegment stellt Sachverständige vor größere methodische Herausforderungen als die Wertermittlung von Burgen und Schlössern: Es fehlen Vergleichspreise, die Rechtsprechung ist uneinheitlich, und jedes Objekt ist im wörtlichen Sinn ein Unikat.
Wer als Gutachter ein Schloss oder eine Burg zu bewerten hat, kennt das Problem bereits vor dem ersten Ortstermin: Es gibt praktisch keinen funktionierenden Grundstücksmarkt, an dem sich die eigene Einschätzung spiegeln ließe. Genau diese dünne Datenlage gehört zu den größten Pain Points im Berufsalltag vieler Wertermittler, denn belastbare Markt- und Umgebungsdaten sind bei Spezialimmobilien dieser Art kaum zu beschaffen. Die Wertermittlung von Burgen und Schlössern verlangt deshalb ungewöhnliche Denkansätze, akribische Recherche und eine gehörige Portion Erfahrung, um am Ende ein Gutachten vorzulegen, dem Auftraggeber, Gerichte und Finanzämter vertrauen.
Der deutsche Markt für Burgen und Schlösser ist durch Komplexität, Heterogenität und Intransparenz geprägt. Diese Objekte unterscheiden sich durch ihre Historie, ihre Architektursprache und ihre meist ländliche Lage grundlegend von gängigen Immobilienkategorien und werden extrem selten gehandelt. Seit dem Ende der Finanz- und Wirtschaftskrise 2008/2009 und dem folgenden Niedrigzinsumfeld ist das Bewertungssegment zwar präsenter geworden, doch von den massiven Kapitalzuflüssen, die etwa Top-Wohnimmobilien in dieser Zeit verzeichneten, haben Schlösser und Burgen kaum profitiert.
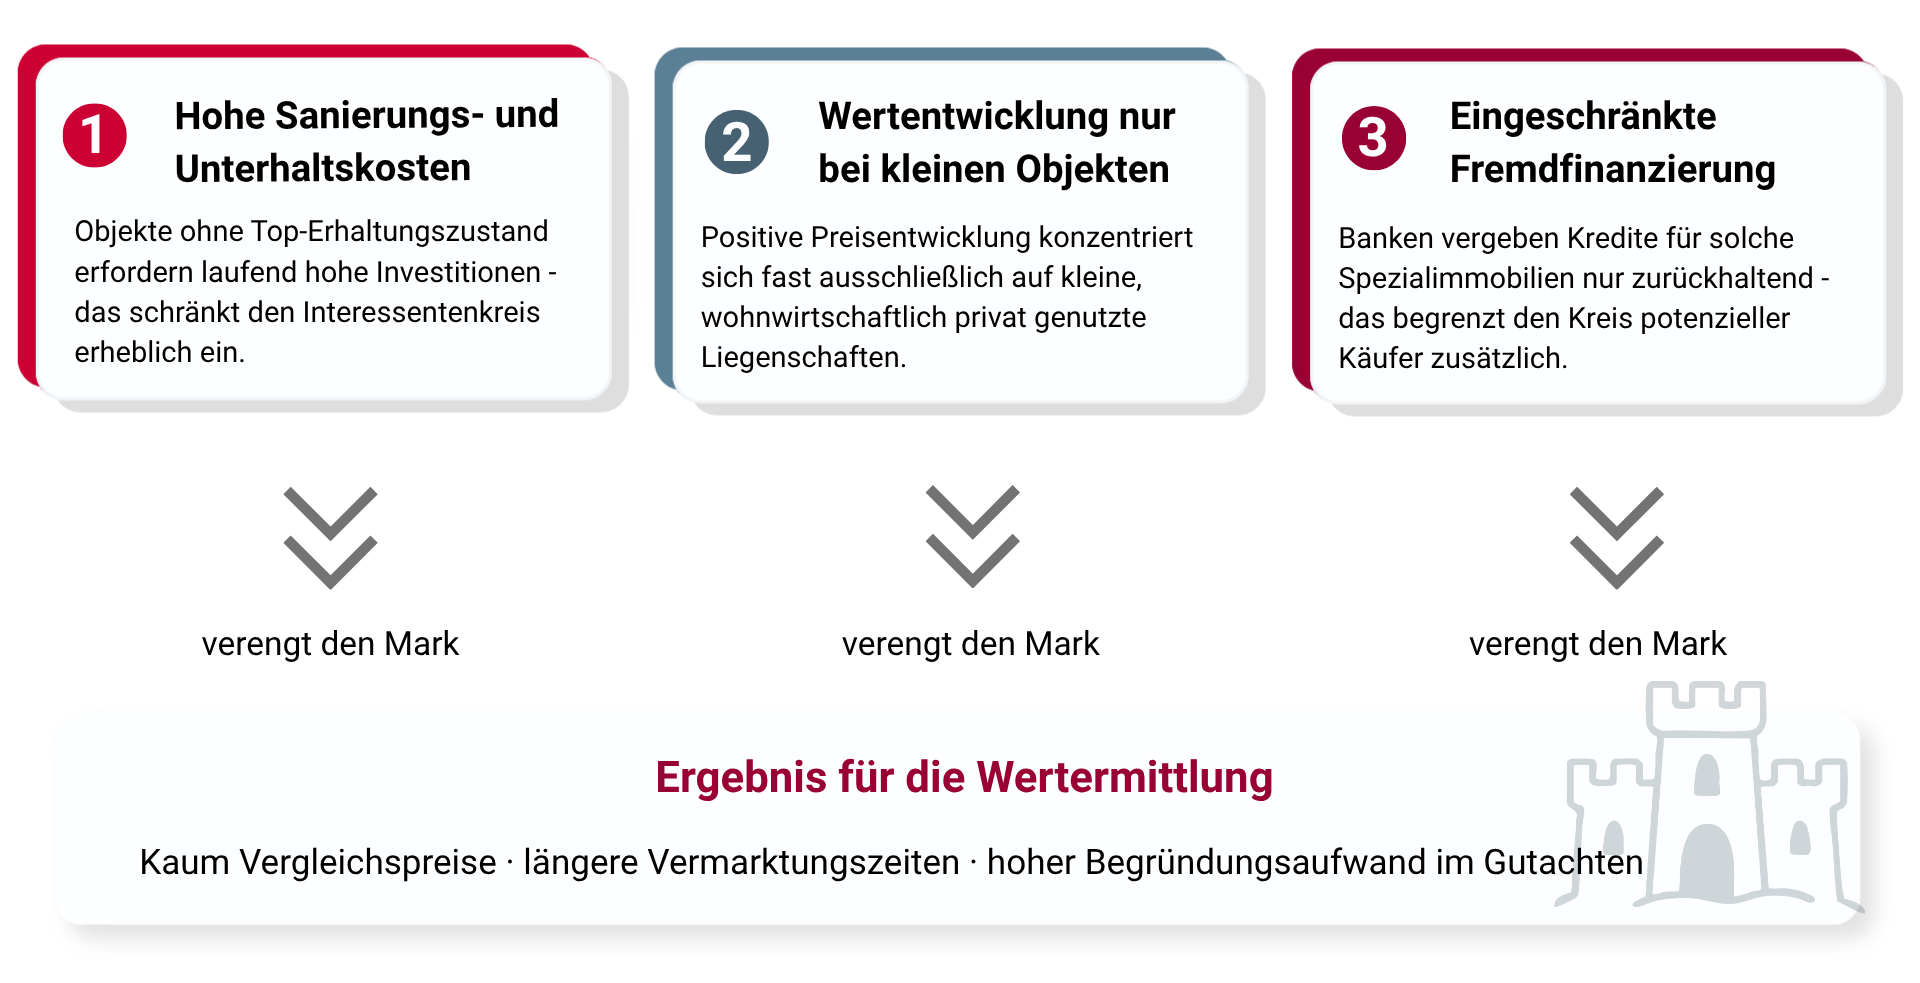
Bienert und Seitz beschreiben drei strukturelle Hürden, die den ohnehin kleinen Markt zusätzlich verengen1:

Diese Einschätzung beschreibt treffend, warum Inserate von Burgen und Schlössern oft jahrelang unverändert auf Immobilienportalen stehen, ohne dass sich ein Käufer findet. Die Preisvorstellungen von Käufern und Verkäufern klaffen dabei häufig weit auseinander, bedingt durch technische und wirtschaftliche Unkenntnis, persönliche Bedürfnisse und unrealistische Einschätzungen der historischen Bausubstanz. Auch die Folgen des Russland-Ukraine-Kriegs mit gestiegenen Energiepreisen sowie die noch nicht vollständig überwundenen wirtschaftlichen Nachwirkungen der Corona-Pandemie haben die Finanzierung solcher Objekte zunehmend zum unkalkulierbaren Risiko gemacht, weshalb Banken bei Krediten verstärkt auf hohe Eigenkapitalquoten und höhere Tilgungsraten setzen. Für Sie als Gutachter bedeutet das: Der Markt wird auf absehbare Zeit noch kleiner, spezialisierter und konzeptabhängiger, und es ist von deutlich längeren Vermarktungszeiten auszugehen.
Da ein repräsentativer Teilmarkt für Schlösser und Burgen wegen ihrer Einzigartigkeit und der geringen Objektzahl nicht besteht und auch künftig nicht zu erwarten ist, scheidet das Vergleichswertverfahren nach §§ 15 und 16 ImmoWertV weitgehend aus; der Verkehrswert kann nach Kleiber nur im Wege des Ertragswertverfahrens (§§ 17 bis 20 ImmoWertV) oder des Sachwertverfahrens (§§ 21 bis 23 ImmoWertV) ermittelt werden.2 In der Praxis hat sich überwiegend das Ertragswertverfahren bewährt, teilweise in abgewandelter Form, während das Sachwertverfahren aufgrund seiner Schwachstelle bei der Bemessung des Sachwertfaktors meist nur als stützendes zweites Verfahren mitgeführt wird. Fehlen im konkreten Bewertungsfall aussagekräftige Vergleichskaufpreise in geeigneter Anzahl, empfiehlt es sich, sowohl das Ertragswertverfahren als vorrangiges Verfahren als auch ergänzend ein Sachwertmodell zu rechnen, um die Akzeptanz des Ergebnisses gerade bei Gerichten, Finanzämtern und Erbauseinandersetzungen zu erhöhen.
Rechtlich abgesichert wird dieser Weg durch die Rechtsprechung des Bundesverwaltungsgerichts, wonach zumindest dann, wenn eine der in der Wertermittlungsverordnung vorgesehenen Methoden nicht angewendet werden kann, auch andere geeignete Methoden zur Anwendung kommen und entwickelt werden dürfen, sofern das gewählte Verfahren in sich schlüssig ist und das Wertbild nicht verzerrt.3 Genau hier liegt die eigentliche fachliche Verantwortung des Sachverständigen: Er muss sein methodisches Vorgehen selbst begründen, weil ihm die Normierung in diesem Marktsegment nur begrenzt Orientierung bietet.
Innerhalb des Ertragswertverfahrens wird in der Fachliteratur seit Jahren kontrovers diskutiert, ob bei denkmalgeschützten Gebäuden eine unendliche Restnutzungsdauer von 100 Jahren angenommen werden sollte.4 Jäpel begründet diesen Ansatz damit, dass das Erhaltungsgebot des Denkmalschutzes zu einer gegen unendlich gehenden wirtschaftlichen Restnutzungsdauer führt, wodurch weder der Bodenwert noch die Abschreibung Einfluss auf den Ertragswert haben.5 Diesem Modell 1 steht das Modell 2 mit endlicher wirtschaftlicher Restnutzungsdauer gegenüber, das die üblichen Ansätze der ImmoWertV 2021 unter Wahrung der Modellkonformität heranzieht und Denkmalschutzeinflüsse erst nachgelagert über die besonderen objektspezifischen Grundstücksmerkmale berücksichtigt.6 Kleiber hält den Ansatz einer unendlichen Restnutzungsdauer für keinesfalls praxisgerecht, da sich ein Denkmal nicht per Gesetz von selbst erhält und die Befugnisse der Denkmalbehörden begrenzt sind, etwa wenn es um die erzwungene Erneuerung eines Daches geht.7 Seit der Einführung der ImmoWertV 2021 mit ihren zwingenden Modellansätzen für Bewirtschaftungskosten und Gesamtnutzungsdauer spricht deshalb vieles für den Vorrang von Modell 2, ohne dass Modell 1 als stützende Kontrollrechnung gänzlich ausgeschlossen werden muss.
Ein Großteil deutscher Schlösser und Burgen liegt im Außenbereich nach § 35 BauGB. Innerhalb eines bestimmten Umgriffs handelt es sich dabei um sogenannte De-facto-Baulandqualität, da diese Grundstücke unter den genannten Voraussetzungen baulich nutzbar sind, auch wenn sich ihr Bodenwert nicht aus Kaufpreisen unbebauter Außenbereichsgrundstücke ableiten lässt, weil es diese definitionsgemäß nicht gibt.8 Für die Bodenwertermittlung hat sich in der Praxis eine Orientierung an vergleichbar genutzten Innenbereichsflächen mit Abschlägen für eingeschränkte Nutzbarkeit etabliert. Das Sächsische Oberverwaltungsgericht Bautzen hat hierzu einen Abschlag von 25 Prozent für die Tatsache anerkannt, dass Bebauungen im Außenbereich nur im Rahmen des § 35 BauGB zulässig sind und damit die Verwertungsmöglichkeit vorhandener Gebäude stark einschränken.9
Auch die Bewirtschaftungskosten und der Liegenschaftszinssatz hängen unmittelbar von der Wahl des Restnutzungsdauer-Modells ab. Beim Modell der unendlichen Restnutzungsdauer sind grundsätzlich denkmalspezifische Bewirtschaftungskosten anzusetzen, die je nach wirtschaftlichen Beeinträchtigungen und bautechnischem Mehraufwand für die Instandhaltung bei rund 50 Prozentpunkten und mehr über dem Ansatz für vergleichbare nicht denkmalgeschützte Gebäude liegen können.10 Für den Liegenschaftszinssatz gilt Ähnliches: Da regionale Werte der örtlichen Gutachterausschüsse für Schlösser und Burgen so gut wie nie vorliegen, muss bei Anwendung der unendlichen Restnutzungsdauer in der Regel auf überregionale, denkmalspezifische Liegenschaftszinssätze zurückgegriffen werden.11
Eine besondere Fallgruppe bilden erforderliche Reparaturen und Sanierungsmaßnahmen. Hier ist strikt zwischen Kosten und Wert zu unterscheiden, denn Schadensbeseitigungskosten dürfen nicht automatisch mit der Wertminderung gleichgesetzt werden.12
Der Bundesgerichtshof hat klargestellt, dass bereits die Herstellungskosten einer Sache nicht entscheidend für deren Verkehrswert sind, sodass dies umso mehr für Instandsetzungskosten gilt; der Verkehrswert einer beschädigten Sache kann daher in vielen Fällen sogar höher liegen als der Verkehrswert im unbeschädigten Zustand abzüglich der Instandsetzungskosten.13 Wer die Wertminderung wegen Bauschäden pauschal mit den Reparaturkosten gleichsetzt, riskiert ein unplausibles und damit angreifbares Gutachten.
Ein praktikables Modell zur sachgerechten Einordnung dieses Werteinflusses liefert Unglaube mit einer fünfstufigen Kategorisierung, die sich an Schadensart, Schadensumfang, Lage, Baujahr, Teilmarkt und Dringlichkeit orientiert:14
| Kategorie | Einfluss des Schadens auf den Verkehrswert | Wertminderung in % der Kosten |
| 0 | Kein Einfluss | 0 |
| 1 | Geringer Einfluss | 25 |
| 2 | Mittlerer Einfluss | 50 |
| 3 | Starker Einfluss | 75 |
| 4 | Sehr starker Einfluss | 100 |
Diese Einteilung ersetzt keine eigene Schadensaufnahme, denn Verkehrswertgutachten sind grundsätzlich keine Bauschadengutachten, liefert aber eine für Auftraggeber und Gerichte nachvollziehbare Begründung für den angesetzten Werteinfluss.
Der Denkmalschutz kann sich auf den Verkehrswert wertmindernd, werterhöhend oder neutral auswirken, weshalb ein Prädikatszuschlag oder -abschlag im Einzelfall zu prüfen ist. Als Beeinträchtigungen kommen nach Kröll, Hausmann und Rolf insbesondere folgende Umstände in Betracht:15
Dem stehen als werterhöhende Faktoren das besondere Ambiente und das hohe Sozialprestige des Denkmals sowie der Bestandsschutz für eine möglicherweise überhöhte bauliche Ausnutzung der Grundstücksfläche gegenüber. Kontrovers diskutiert wird zudem, ob steuerliche Gestaltungsmöglichkeiten wie die erhöhte Absetzung nach § 7i EStG in den Verkehrswert einfließen dürfen. Kleiber sieht die Berücksichtigung steuerlicher Vorteile als Grauzone, da es sich um persönliche Verhältnisse handelt, die nach der Definition des Verkehrswerts im Sinne des § 194 BauGB nicht berücksichtigt werden dürfen und die zudem von den individuellen Einkommensverhältnissen abhängen, die für den Sachverständigen nicht erkennbar sind.16 Insbesondere bei Schlössern und Burgen findet der Gedanke des Steuersparmodells in der Praxis kaum Eingang in die Kaufpreisüberlegungen, da die harten Nachteile des Denkmalschutzes, etwa längere Amortisationszeiten und geringere Renditen, die steuerlichen Effekte in aller Regel deutlich überwiegen.
Für die praktische Gutachtenerstellung empfiehlt sich folgendes methodisches Grundgerüst, das sich aus den vorstehenden Überlegungen ableiten lässt:
Wer diese Reihenfolge einhält, bewegt sich am ehesten im Einklang mit der Denkweise eines wirtschaftlich handelnden Marktteilnehmers und schafft ein Gutachten, das auch vor Gericht Bestand hat.
Die Wertermittlung von Burgen und Schlössern bleibt eine der anspruchsvollsten Aufgaben im Bewertungswesen, weil belastbare Marktdaten fehlen und die Rechtslage in vielen Detailfragen Interpretationsspielraum lässt. Wer sich an das vorrangige Ertragswertverfahren mit endlicher Restnutzungsdauer hält, Denkmalschutzeinflüsse sauber über die besonderen objektspezifischen Grundstücksmerkmale abbildet und die Grenze zwischen Kosten und Wert konsequent beachtet, verfügt über ein methodisch tragfähiges Gerüst. Entscheidend bleibt am Ende die Fähigkeit, das eigene Vorgehen für Auftraggeber, Gerichte und Finanzämter nachvollziehbar zu begründen, denn genormte Lösungen gibt es für dieses Marktsegment kaum.
Hauptquelle: Bobka, Gabriele (Hrsg.) Spezialimmobilien von A bis Z Bewertung, Modelle, Benchmarks und Beispiele, 4., überarb. u. erw. Aufl.; Köln: Reguvis Fachmedien 2024.
Sekundärquellen:
|
Vertiefendes, praxisnahes Fachwissen zu diesem und weiteren anspruchsvollen Bewertungssegmenten liefert das Handbuch Spezialimmobilien von A bis Z, das neben Hotels, Pflegeimmobilien und weiteren Betreiberimmobilien auch die Wertermittlung von Burgen und Schlössern ausführlich behandelt und damit eine wertvolle Ergänzung für die tägliche Gutachtenpraxis darstellt. |
||
| Spezialimmobilien von A bis Z Bewertung, Modelle, Benchmarks und Beispiele |
|
|
| Bobka, Gabriele (Hrsg.) ISBN : 978-3-8462-1454-1 Auflage : 4., überarbeitete und erweiterte Auflage Seiten : 936 Format : 16,5 x 24,4 Ausgabeart : Buch Erscheinungsdatum : 04.04.2024 Bindung : Hardcover |
||
"Spezialimmobilien von A bis Z" im Shop entdecken |
||
Kaum ein Bewertungssegment stellt Sachverständige vor größere methodische Herausforderungen als die Wertermittlung von Burgen und Schlössern: Es...
Zwischen Erhaltungspflicht und Ertragslogik: Wer den Verkehrswert einer denkmalgeschützten Immobilie ermittelt, bewegt sich in einem Spannungsfeld...
Kindertagesstätten und Schulen rücken zunehmend in den Fokus privater Investoren – und damit auch auf den Schreibtisch von Wertermittlern. Was auf...