6 Min. Lesezeit

UZK-Reform: Was Unternehmen jetzt über Datenplattform, Einführer und Zollvertretung wissen müssen

UZK-Reform: Was Unternehmen jetzt über Datenplattform, Einführer und Zollvertretung wissen müssen

Die Einigung über die UZK-Reform vom 26.3.2026 markiert einen tiefen Einschnitt in der europäischen Zollabwicklung. Künftig werden nicht nur Zollanmeldungen und Zuständigkeiten neu geordnet, sondern auch Datenflüsse, Risikomanagement und die Verantwortung für nicht-zollrechtliche Anforderungen.

Für Unternehmen bedeutet das: Die Zollorganisation muss schrittweise auf neue digitale Verfahren, längere Übergangsphasen und eine deutlich stärker vernetzte Kontrolle vorbereitet werden. Nach knapp drei Jahren Beratung über den Reformvorschlag der EU-Kommission vom 17.5.2023 haben sich Europäisches Parlament, Rat und Kommission auf den künftigen Unionszollkodex verständigt. Der Verordnungstext musste bei Redaktionsschluss noch technisch bereinigt, neu nummeriert, übersetzt und im Amtsblatt der EU veröffentlicht werden. Die dargestellten Regelungen können deshalb vom späteren amtlichen Text abweichen.

UZK-Reform: Welche Änderungen kommen auf Unternehmen zu?

Die Reform verfolgt ein klares Ziel: Die Zollunion soll stärker als gemeinsamer Daten- und Kontrollraum funktionieren. An die Stelle der bisherigen, national geprägten Zollabwicklung tritt schrittweise ein System, in dem Wirtschaftsbeteiligte ihre Daten über eine zentrale EU-Zolldatenplattform bereitstellen. Gleichzeitig werden die Rollen in der Einfuhr neu bestimmt. Das betrifft nicht nur klassische Importeure, sondern je nach Lieferkette auch Beförderer, Verwahrer und andere Personen, die über die Überführung von Waren in ein Zollverfahren bestimmen.

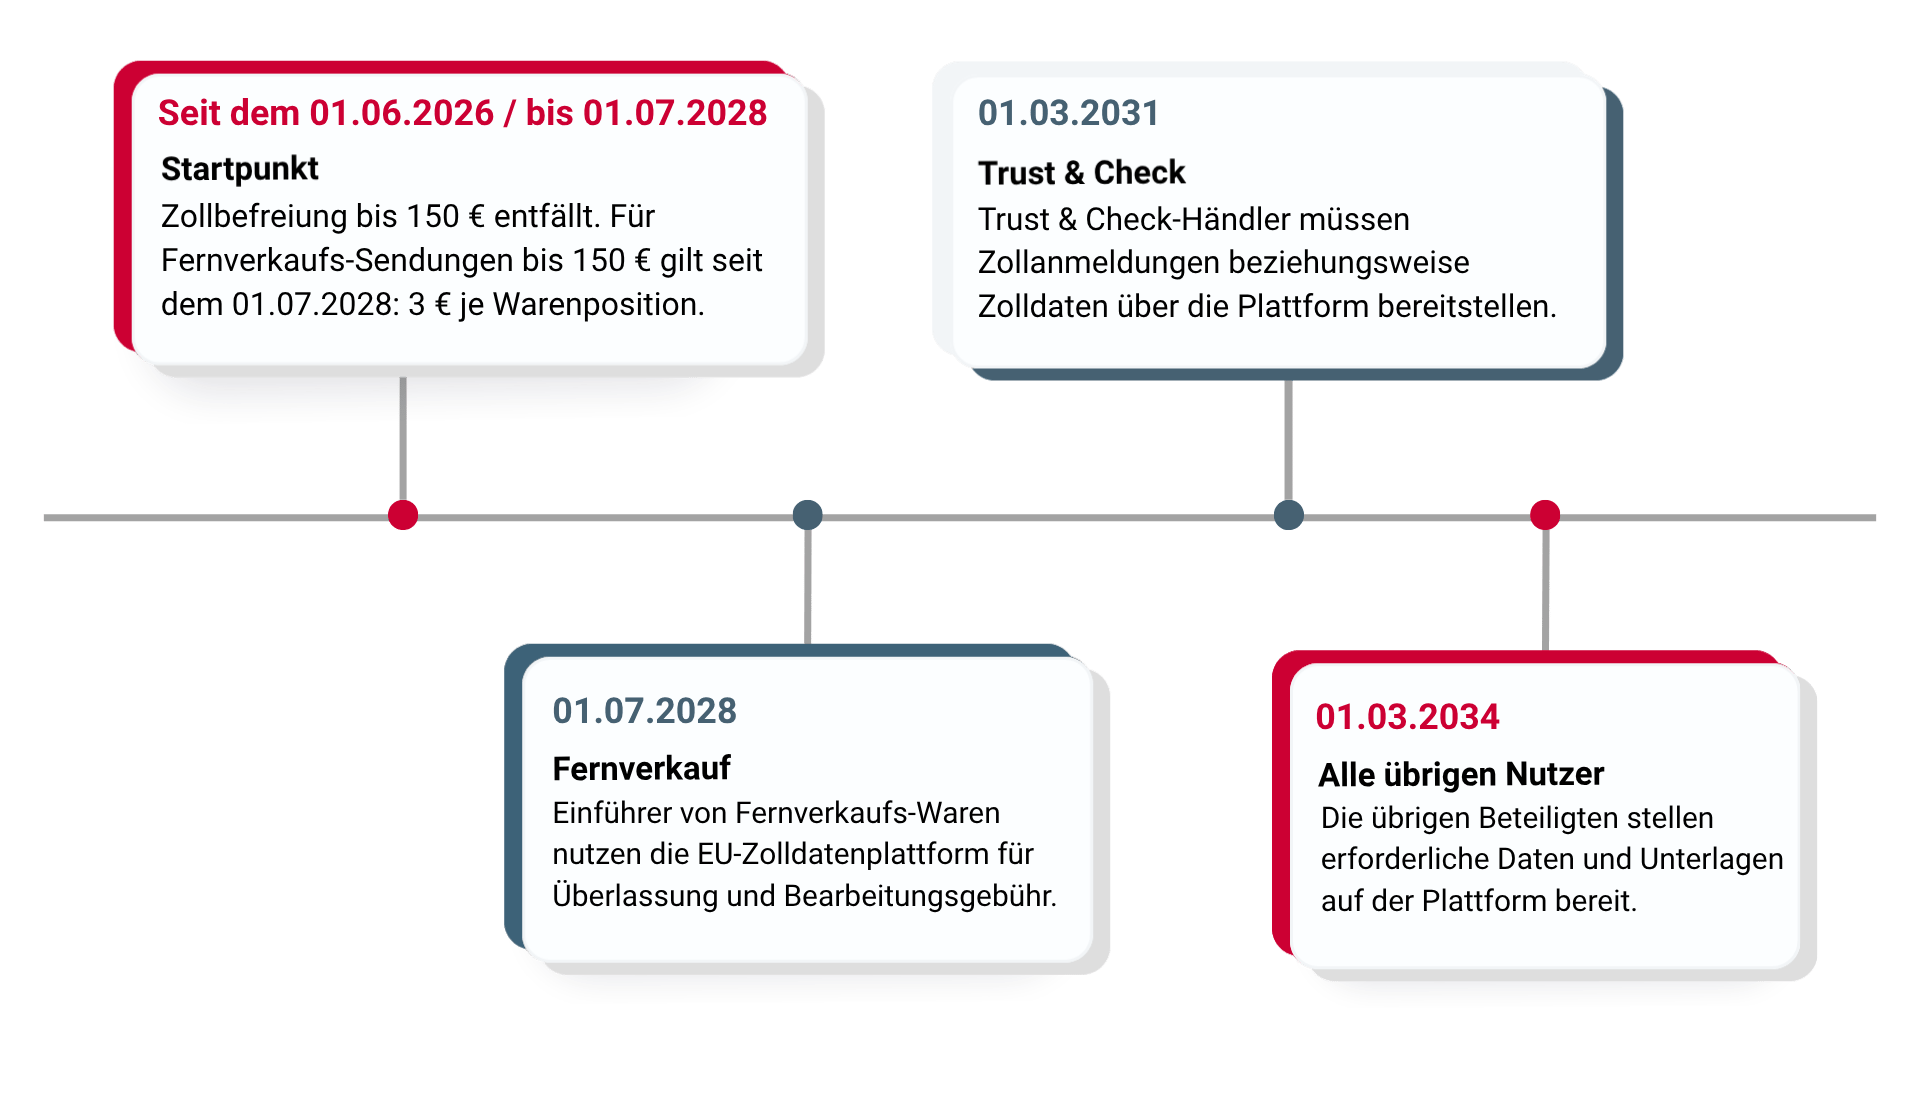
Die Umstellung erfolgt nicht zu einem einzigen Stichtag. Bereits am Tag nach der Veröffentlichung des reformierten UZK sollen unter anderem die Definitionen von „Sendung“, „Fernverkauf von aus Drittländern eingeführten Waren“ und „Warenposition“ gelten. Ebenfalls erfasst sind Vorschriften zur EU-Zollbehörde, zur EU-Zolldatenplattform, zum Zollwert bei Fernverkäufen sowie das Verbot nationaler Bearbeitungsgebühren, soweit diese nicht ausdrücklich im Zollkodex festgelegt sind.


Die EU-Zolldatenplattform wird schrittweise vom Fernverkauf auf alle Beteiligten ausgeweitet.


UZK-Reform_Zeitleiste
Eine zusätzliche Herausforderung liegt in der Übergangszeit. Bis zum Erlass der auf den reformierten UZK gestützten delegierten und Durchführungsrechtsakte gelten der heutige UZK-DA und der UZK-IA weiter. Zugleich ändern sich durch die Reform zahlreiche Artikelnummern. Da sich nahezu alle Artikelnummern ändern, sind Bezugnahmen des bisherigen UZK-DA und UZK-IA auf Vorschriften des bisherigen UZK während der Übergangsphase in der Regel falsch und müssen sorgfältig überprüft werden.

Wie verändert die EU-Zolldatenplattform Zollanmeldungen und Risikomanagement?

Die EU-Zolldatenplattform wird von der EU-Zollbehörde verwaltet und schrittweise eingeführt. Ihr langfristiges Ziel ist, die nationalen Anmeldesysteme wie ATLAS zu ersetzen. Unternehmen, die in mehreren Mitgliedstaaten Waren einführen, sollen dadurch nur noch eine Schnittstelle gegenüber den Zollbehörden benötigen. Die Mitgliedstaaten bleiben allerdings für die weitere Bearbeitung und Kontrolle von Daten, Unterlagen, Waren sowie Ein- und Ausführern verantwortlich.

Die Plattform soll außerdem ein einheitlicheres Risikomanagement ermöglichen. Mithilfe Künstlicher Intelligenz können beispielsweise Fälle leichter erkannt werden, in denen ein Einführer dieselbe Ware in verschiedenen Mitgliedstaaten unterschiedlich anmeldet oder Waren trotz einer bereits festgestellten Nichtkonformität weiter eingeführt werden. Die EU-Zollbehörde kann aus ihrer Risikoanalyse Kontrollempfehlungen ableiten.

Für nationale Zollbehörden gilt dabei künftig der Grundsatz „Befolge oder erkläre“. Folgen sie einer Kontrollempfehlung nicht, müssen sie erklären, warum die Kontrolle nicht durchgeführt wurde. Das erhöht den Druck, unionsweit als erforderlich bewertete Kontrollen tatsächlich umzusetzen. Für die Praxis bedeutet es zugleich, dass widersprüchliche Daten oder Unterlagen innerhalb einer Lieferkette leichter auffallen können.

Auf die gespeicherten Daten sollen unter anderem die Kommission, die EU-Zollbehörde, nationale Zoll- und Steuerbehörden, OLAF, Statistikbehörden, Marktüberwachungsbehörden und die Europäische Staatsanwaltschaft zugreifen können. Ein- und Ausführer erhalten Zugang zu den sie betreffenden Daten, auch wenn diese ursprünglich von einem Beförderer oder Zollvertreter übermittelt wurden. Wechselt die verantwortliche Person in der Lieferkette, erhält die nachfolgende Person dagegen keinen automatischen Zugriff auf bereits gespeicherte Daten. Hier entsteht ein konkretes Risiko für Medienbrüche und Datenwidersprüche.

Wer trägt künftig die Verantwortung für die Einfuhr?

Mit dem Wegfall der Zollanmeldung als zentralem Anknüpfungspunkt entfällt auch die bisherige Figur des Anmelders. Der reformierte UZK definiert deshalb die verantwortliche Person in einer Kaskade. Zunächst ist dies die Person, die befugt ist, über das Verbringen der Waren aus einem Drittland in das Zollgebiet der Union zu bestimmen und dies tatsächlich bestimmt hat. Danach können Personen treten, die die Waren übernommen haben, die Überführung in ein Zollverfahren bestimmen, die Waren in das Zollgebiet verbringen oder deren Besitzer sind.

Damit können auch Dienstleister wie Beförderer oder Verwahrer unter die Verantwortung eines Einführers fallen, wenn sich keine andere verantwortliche Person feststellen lässt. Die Pflichten des Einführers gehen dabei über die reine Übermittlung von Anmeldedaten hinaus.

Der Einführer muss künftig insbesondere:

  • den Zollbehörden alle für das Zollverfahren erforderlichen Informationen bereitstellen, aufbewahren und spätestens vor der Überlassung der Waren verfügbar machen,
  • gegebenenfalls die Zahlung der Zölle und sonstigen Abgaben gewährleisten,
  • die sonstigen zollrechtlichen Pflichten erfüllen,
  • die Einhaltung der von den Zollbehörden angewendeten nicht-zollrechtlichen Vorschriften gewährleisten und
  • die Zollbehörden über ihm bekannte verdächtige Warenbewegungen oder eine unzulässige Handhabung von Waren informieren.

Praxischeck
  • ✓  Prüfen Sie, welche Personen in Ihrer Lieferkette künftig als Einführer in Betracht kommen.
  • ✓  Ordnen Sie die Verantwortung für Zollinformationen, Abgaben und nicht-zollrechtliche Anforderungen eindeutig zu.
  • ✓  Klären Sie, wie Daten bei einem Wechsel von Beförderern, Verwahrern oder Zollvertretern weitergegeben werden.


Für Geschäftsführungen und Vorstände verschiebt sich damit die Perspektive: Die Reform ist nicht nur ein IT-Projekt der Zollabteilung. Sie berührt Haftungsrisiken, interne Zuständigkeiten und die Frage, ob Informationen aus Einkauf, Logistik, Vertrieb und Produktverantwortung rechtzeitig und widerspruchsfrei in den Zollprozess gelangen.

Was bedeuten Trust & Check, Fernverkauf und Zollvertretung?

Die drei Begriffe stehen für unterschiedliche Regelungsbereiche der UZK-Reform. Trust & Check betrifft den besonderen Status digital organisierter Wirtschaftsbeteiligter. Beim Fernverkauf geht es um die Frage, wer als Einführer und Zollschuldner verantwortlich ist. Die Zollvertretung klärt, welche Verantwortung ein beauftragter Dienstleister übernimmt.

Trust & Check_icon-1____

Trust & Check: Erleichterungen für digital organisierte Unternehmen

Trust & Check-Händler verbinden zentrale Zollabwicklung, Anschreibung in der Buchführung des Anmelders sowie Selbstveranlagung und Selbstkontrolle. Ihr Ansprechpartner ist die Zollverwaltung am Unternehmenssitz, auch wenn die Waren in einem anderen Mitgliedstaat in das Zollgebiet gelangen.
 
Mit entsprechender Bewilligung dürfen sie Waren selbst zu einem Zollverfahren überlassen, bestimmte Warenkontrollen durchführen und die selbst berechneten Einfuhrabgaben monatlich zahlen. Voraussetzung ist ein elektronisches System, das der Zollverwaltung so nah wie technisch möglich in Echtzeit Daten über Warenbewegungen und die Einhaltung aller geltenden Anforderungen auf der EU-Zolldatenplattform bereitstellt.
 
Für Zollvertreter ist der Trust-&-Check-Status nur bei indirekter Vertretung möglich. Beförderer, Lagerhalter und direkte Zollvertreter, die diese Voraussetzungen nicht erfüllen, können weiterhin den AEO-C-Status und dessen Vorteile nutzen.


____

Fernverkauf_icon-1Fernverkauf: Wer ist Einführer und Zollschuldner?
Bei Einfuhren im Fernverkauf ist künftig nicht mehr der Käufer Einführer und Zollschuldner. Diese Rolle übernimmt grundsätzlich der Lieferer oder die Plattform, die den Fernverkauf unterstützt. Ist der Einführer außerhalb des Zollgebiets der Union ansässig, muss er einen indirekten Zollvertreter einschalten. Der genaue Umfang der Verantwortung für nicht-fiskalische Pflichten ist jedoch noch nicht abschließend geklärt 
 
Für systematische Verstöße sind besondere Verwaltungssanktionen vorgesehen. Sie betragen zunächst mindestens 1 % und höchstens 4 % des Wertes der in den vorherigen 12 Monaten in die EU eingeführten Waren. Bei weiteren systematischen Verstößen können sie auf mindestens 3 % und höchstens 6 % steigen. Zusätzlich können der Zugang zur Verkaufsplattform und die Überlassung der Waren zu einem Zollverfahren vorübergehend ausgesetzt werden.
 
Für Fernverkaufswaren wird außerdem eine pauschale Unions-Bearbeitungsgebühr je Warenposition eingeführt. Ihre Höhe soll die Kommission in einem delegierten Rechtsakt festlegen. Die Gebühr soll niedriger ausfallen, wenn die Waren aus einem speziellen Fernverkaufs-Zolllager geliefert werden. Dort können Gruppen gleicher Waren bereits vor der Überführung in den zollrechtlich freien Verkehr auf ihre Konformität mit den EU-Vermarktungsregeln geprüft werden. Ein Fernverkaufs-Zolllager kann nur Inhabern des mehrwertsteuerrechtlichen Import-One-Stop-Shop und ihrem indirekten Zollvertreter mit Trust-&-Check-Status bewilligt werden. Voraussetzung ist außerdem, dass gleiche Waren gemeinsam verpackt und erst später für die einzelnen Empfänger getrennt verpackt werden. 

Zollvertretung_Icon-1____

Zollvertretung: Welche Haftung übernimmt der Dienstleister?

Bei der indirekten Zollvertretung handelt der Vertreter im eigenen Namen, aber im Auftrag des Ein- oder Ausführers. Ist der vertretene Ein- oder Ausführer in der Union niedergelassen, ist der indirekte Zollvertreter hinsichtlich der Pflichten gemeinsam und gesamtschuldnerisch mit ihm verantwortlich. Ist der vertretene Ein- oder Ausführer außerhalb der Union niedergelassen, gilt der indirekte Zollvertreter hinsichtlich dieser Pflichten als Ein- oder Ausführer.

Auch der Status des Vertreters ist entscheidend: Nur ein Zollvertreter mit AEO-C- oder Trust-&-Check-Status darf bestimmte Dienstleistungen in einem anderen Mitgliedstaat erbringen oder Waren aus dem Fernverkauf in den zollrechtlich freien Verkehr überführen. Für ein Fernverkaufs-Zolllager ist der Trust-&-Check-Status erforderlich.

Für Unternehmen ergeben sich daraus drei Prüffragen:

  1. Wer stellt die erforderlichen Echtzeit-Daten bereit?

  2. Wer ist beim Fernverkauf der Einführer?

  3. Und welche Verantwortung übernimmt der Zollvertreter?


Häufige Fragen zur UZK-Reform 

Fazit

Die UZK-Reform verbindet Digitalisierung mit einer Neuordnung von Zuständigkeiten und Verantwortung. Für Unternehmen reicht es deshalb nicht aus, nur die drei künftigen Stichtage zu kennen. Entscheidend ist, frühzeitig zu prüfen, welche Daten in der Lieferkette entstehen, wer sie bereitstellt und wie Einführer, Zollvertreter, Beförderer und weitere Dienstleister zusammenarbeiten. Der Umstellungsprozess wird sich über mehrere Jahre erstrecken. Zudem können sich die praktischen Anforderungen durch den endgültigen Verordnungstext, die noch zu erlassenden delegierten und Durchführungsrechtsakte sowie technische Vorgaben weiter konkretisieren.

Regelmäßige Aktualisierungen sind daher ein wichtiger Bestandteil der Vorbereitung. Wer Entwicklungen fortlaufend verfolgt, kann Zuständigkeiten, IT-Prozesse und Vertragsbeziehungen schrittweise anpassen, statt erst auf Verzögerungen oder widersprüchliche Daten bei der Zollabwicklung zu reagieren. Für die Zollorganisation im Unternehmen bleibt damit eine zentrale Frage: Sind Ihre Prozesse bereits so transparent, dass widerspruchsfreie Daten auch dann verfügbar sind, wenn mehrere Unternehmen und Behörden an einer Einfuhr beteiligt sind?

AdobeStock_423947625_Preview

Keine Updates mehr verpassen!

Sie interessieren sich für regelmäßige News aus dem Bereich Außenwirtschaft, Exportkontrolle und Zoll? Dann melden Sie sich für den AW-Newsletter an!

UZK-Reform: Was Unternehmen jetzt über Datenplattform, Einführer und Zollvertretung wissen müssen

UZK-Reform: Was Unternehmen jetzt über Datenplattform, Einführer und Zollvertretung wissen müssen

Die Einigung über die UZK-Reform vom 26.3.2026 markiert einen tiefen Einschnitt in der europäischen Zollabwicklung. Künftig werden nicht nur...
Mehr Lesen
Cloud Computing in der Exportkontrolle: Wann wird die Cloud zur Ausfuhr?

Cloud Computing in der Exportkontrolle: Wann wird die Cloud zur Ausfuhr?

Cloud Computing kann einen exportkontrollrechtlich relevanten Technologietransfer auslösen. Entscheidend sind insbesondere der Serverstandort, der...

Mehr Lesen
Exportkontrolle in der Unternehmenspraxis

Exportkontrolle in der Unternehmenspraxis

Das deutsche Exportkontrollsystem beruht in großen Teilen auf der Eigenverantwortung jedes Unternehmens, beim Export von Waren, Software oder...

Mehr Lesen