6 Min. Lesezeit

EU-Mercosur-Abkommen: Was die vorläufige Anwendung für Unternehmen bedeutet

EU-Mercosur-Abkommen: Was die vorläufige Anwendung für Unternehmen bedeutet
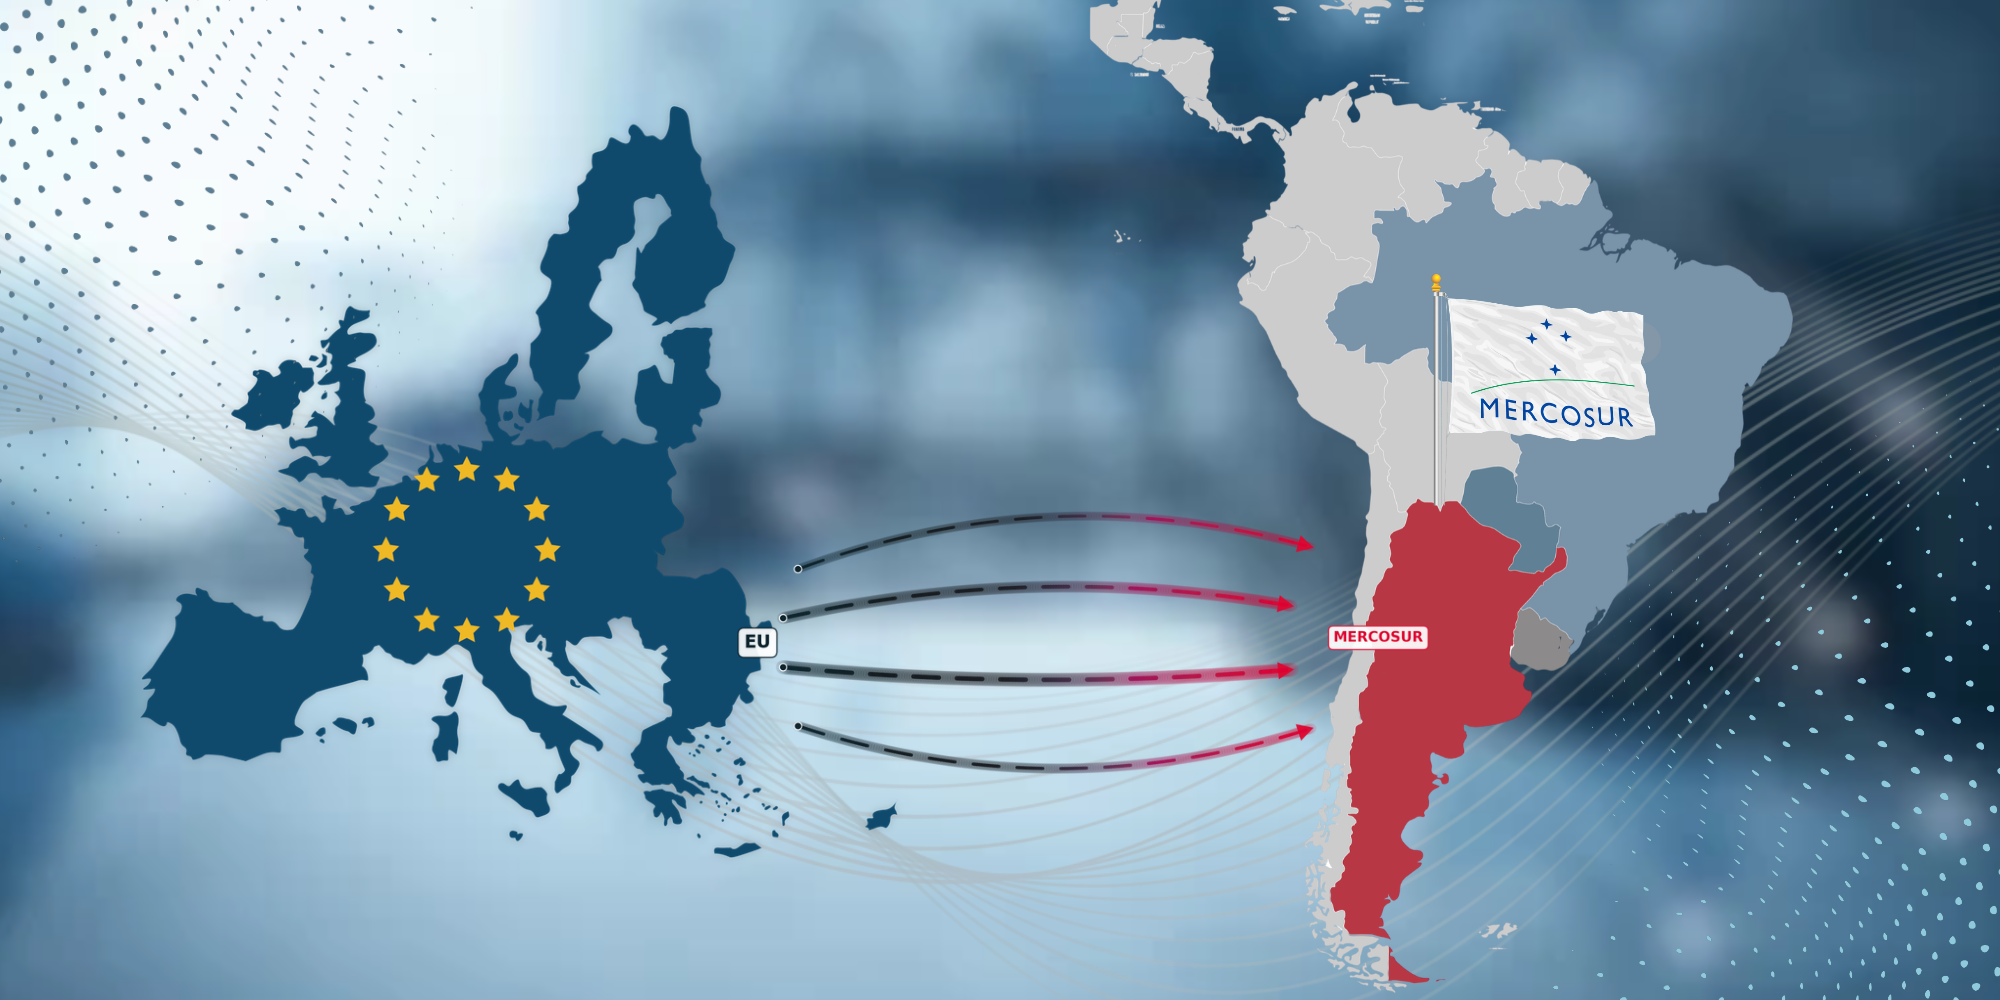
Das EU-Mercosur-Abkommen soll den Handel zwischen der EU und den Mercosur-Staaten erleichtern. Die Grafik veranschaulicht die Handelsverbindungen im Zusammenhang mit der vorläufigen Anwendung des iTA.

Nach über 25 Jahren Verhandlungen soll der Handelsteil des EU-Mercosur-Abkommens bereits vorläufig angewendet werden. Für Import- und Exportunternehmen stellt sich die Frage, wie belastbar die Erleichterungen sind, solange der Europäische Gerichtshof das Gesamtabkommen prüft. Dieser Beitrag ordnet die Lage für die Praxis ein.

Die Handelserleichterungen zwischen der EU und den Mercosur-Staaten Argentinien, Brasilien, Paraguay und Uruguay sollen ab dem 01.05.2026 zunächst vorläufig zur Anwendung kommen. Gemeint ist das sogenannte interim Trade Agreement (iTA), das aus dem Partnerschaftsabkommen (EMPA) ausgegliedert wurde.1 Für Zoll- und Außenwirtschaftsverantwortliche ist entscheidend, auf welcher rechtlichen Grundlage sie kalkulieren und welche Risiken sie vertraglich absichern müssen. Genau hier setzt die aktuelle Diskussion an.

Ist die vorläufige Anwendung des iTA zulässig?

Das Europäische Parlament (EP) sieht in der Ausgliederung des Handelsteils einen Weg, mitgliedstaatliche Zuständigkeiten zu umgehen. Es hat das EMPA einschließlich seines Handelsteils dem EuGH zur Prüfung vorgelegt und das iTA bis zum Abschluss dieser Prüfung nicht ratifiziert.2 Die Prüfung dauert erfahrungsgemäß bis zu zwei Jahre.

Rechtlich entscheidend ist die Kompetenzfrage. Nach der Rechtsprechung des EuGH lassen sich Teile eines Abkommens abtrennen, wenn ihre Materie in die ausschließliche Zuständigkeit der EU fällt.3 Beim iTA ist das der Fall, denn es betrifft die gemeinsame Handelspolitik, die nach Art. 207 Abs. 1 Satz 1 AEUV einheitlich gestaltet wird. Eine Abtrennung wäre nur dann unzulässig gewesen, wenn die Mitgliedstaaten der Kommission ein nicht teilbares Verhandlungsmandat erteilt hätten. Nach überwiegender Lesart war das in den 1990er-Jahren erteilte Mandat jedoch nicht so eng gefasst. Der Rat hat der Unterzeichnung des Handelsteils durch Beschluss vom 09.01.2026 zugestimmt und damit zumindest konkludent der Aufteilung.4

Auch die Kompetenz zur vorläufigen Anwendung erscheint damit gegeben. Das EU-interne Verfahren ist mit dem Ratsbeschluss abgeschlossen. Das schwebende Gutachtenverfahren hat keinen Suspensiveffekt, weil die vorläufige Anwendung keinen endgültigen Zustand schafft. Die Rechte des EP bleiben damit gewahrt.

iTA (interim Trade Agreement)


EU-Kommission
EU-ONLY Rat-Beschluss vom 09.01.2026
Vorläufige Anwendung  ab 01.05.2026
EP-Ratifikation nach positivem EuGH-Gutachten

EMPA (Partnerschaftsabkommen)


Gemischtes Abkommen
GEMISCHT EuGH-Gutachten
(bis zu zwei Jahre)
 
EuGH-Gutachten prüft das EMPA
EP-Ratifikation
Ratifikation durch alle EU-Mitgliedstaaten

Gefährdet das EuGH-Verfahren die Autonomie des Unionsrechts?

Die Bedenken gegen das EMPA laufen im Kern auf die Autonomie der Unionsrechtsordnung hinaus. Sie richten sich vor allem gegen die Übertragung von Streitbeilegungskompetenzen an Schiedsgerichte. Diese Bedenken greifen im Ergebnis voraussichtlich nicht durch.

Schiedsgerichte und das Auslegungsmonopol des EuGH

Der Schiedsmechanismus sieht Schiedsgerichte vor, die Streitigkeiten zwischen der EU und den Mercosur-Staaten über die Auslegung des Abkommens entscheiden. Das Problem ist aus dem Kontext des CETA bekannt. Der EuGH hat es so gelöst, dass sich die EU einem Schiedsgericht unterwerfen darf, solange diesem keine Zuständigkeit für Auslegung und Anwendung des Unionsrechts übertragen wird.5 Die Schiedsgerichte stehen außerhalb des EU-Gerichtssystems. Sie legen die Bestimmungen nur nach völkerrechtlichen Regeln aus und entscheiden allein über das Vorsorgeprinzip des Abkommens, nicht über das unionsrechtliche Vorsorgeprinzip nach Art. 191 AEUV.

Der Ausgleichsmechanismus und der Green Deal

Sollte ein vorgeschalteter Konsultationsmechanismus keine Lösung bringen, ist vorgesehen, „gegebenenfalls das Gleichgewicht der im Rahmen dieses Abkommens gewährten Zugeständnisse zu wahren“ (Art. 29.1 lit. b) EMPA bzw. Art. 21.1 lit. b) iTA). Im Fall exportbeschränkender Gesetzgebung können so Ausgleichsmaßnahmen ergriffen werden, etwa Zölle zur Wiederherstellung gleicher Wettbewerbsbedingungen. Der Mechanismus kann jedoch nicht zur Rücknahme legislativer Maßnahmen geltend gemacht werden. Die Parteien sind ausdrücklich nicht verpflichtet, strittige Maßnahmen zurückzunehmen, auch wenn ein Schiedsgericht Handelsbeeinträchtigungen festgestellt hat.

Umstritten ist, welche Maßnahmen den Mechanismus auslösen können. Das Abkommen versteht unter „Maßnahme“ Unterlassungen und Rechtsvorschriften, die bei Abschluss der Verhandlungen noch nicht vollständig umgesetzt waren (Fn. zu Art. 9.3 lit. j) EMPA bzw. Art. 1.3 lit. k) iTA). Danach können auch bereits beschlossene, aber noch nicht implementierte Regelungen des Green Deal erfasst sein, etwa der CO2-Grenzausgleichsmechanismus (CBAM). Die MERCOSUR-Staaten halten ihn für einen Grund für Gegenmaßnahmen, die EU-Kommission sieht das anders.


! Achtung
Risiko: hoch

Der Ausgleichsmechanismus kann nach umstrittener Auslegung auch bereits beschlossene, aber noch nicht umgesetzte Regelungen des Green Deal erfassen. Wer Lieferbeziehungen in die Mercosur-Staaten unterhält, sollte deshalb das Risiko von Ausgleichsmaßnahmen, etwa Zöllen als Reaktion auf exportbeschränkende Gesetzgebung der EU, in die Kalkulation einbeziehen. Davon zu trennen ist das Risiko der Wiedererhebung von Zöllen, falls das Abkommen endgültig scheitert.


Im Kontext des Green Deal lässt sich die Anwendung des Mechanismus als politisches Zugeständnis der EU einordnen. Damit ist jedoch nicht zwangsläufig eine Gefährdung der Autonomie des Unionsrechts verbunden. Ausgleichsmechanismen sind ein etabliertes Instrument des internationalen Handelsrechts. Sie sollen verhindern, dass gewährte Handelsvorteile auf anderem Wege wieder entwertet werden. Zudem ist zu erwarten, dass der EuGH im Zweifel zunächst Auslegungsvorgaben macht, bevor er die Unionsrechtswidrigkeit feststellt.

Welche Risiken und Chancen ergeben sich für Unternehmen?

Solange das EMPA nicht ratifiziert ist, entfaltet das iTA für die Dauer seiner vorläufigen Anwendung volle Bindungswirkung. Die Handelserleichterungen gelten also bereits. Die folgende Übersicht zeigt, wie sich die beiden Abkommen rechtlich unterscheiden.

Merkmal iTA (Handelsteil) EMPA (Gesamtabkommen)
Rechtsnatur EU-only-Abkommen, von der EU allein ratifizierbar Gemischtes Abkommen, betrifft auch Zuständigkeiten der Mitgliedstaaten
Status Vorläufige Anwendung ab 1.5.2026 vorgesehen Dem EuGH zur Prüfung vorgelegt
Inkrafttreten Ratifikation durch das EP nach positivem Gutachten Zusätzlich Ratifikation durch die EU-Mitgliedstaaten
Bei negativem Gutachten Inkrafttreten nur nach einer Änderung, die die Unionsrechtswidrigkeit behebt Inkrafttreten nur nach einer Änderung, die die Unionsrechtswidrigkeit behebt


Die Chancen liegen klar auf Seiten der Wirtschaft. Der Handelsteil eröffnet die Möglichkeit, Lieferketten zu diversifizieren und neue Partnerschaften aufzubauen. Die Risiken eines Scheiterns sind nur in Umrissen erkennbar. Kalkulationsrisiken durch wieder erhobene Zölle lassen sich durch vorausschauende vertragliche Risikoverteilung mindern, besonders bei langfristigen Lieferbeziehungen. Gegen wirtschaftliche Folgen von Einfuhrverboten, die aus wieder abweichenden Produktstandards entstehen, können Unternehmen sich gegebenenfalls mit Versicherungen absichern. Schwieriger wird die Anpassung von Lieferketten, die im Vertrauen auf das iTA geändert wurden. Diese Herausforderung ist eher eine unternehmerische als eine rechtliche Frage.

Newsletter_Blog

Bleiben Sie kostenfrei auf dem Laufenden!

Das EuGH-Gutachten zum EMPA kann bis zu zwei Jahre dauern. Mit dem Newsletter Außenwirtschaft erfahren Sie als Erste*r, wenn sich beim EU-Mercosur-Abkommen etwas ändert..


Wie Unternehmen jetzt vorgehen sollten

Die Unsicherheit über den endgültigen Bestand des Abkommens betrifft nicht nur die Rechtsabteilung. Im Einkauf, im Vertrieb und in der Zollabwicklung stellt sich die Frage, auf welcher Grundlage Preise kalkuliert und Lieferketten geplant werden. Die Ausführungen zum EuGH-Verfahren lassen drei Ansatzpunkte erkennen.

1. Kalkulationsrisiken vertraglich verteilen

Wird ein Zoll wieder erhoben, wirkt sich das unmittelbar auf die Preiskalkulation aus. Bei langfristigen Lieferbeziehungen lässt sich dieses Risiko am ehesten durch eine vorausschauende vertragliche Verteilung steuern. Entscheidend ist, dass die Regelung bereits beim Vertragsschluss getroffen wird und nicht erst dann, wenn eine Zollbelastung entsteht.

2. Versicherungsschutz gegen Einfuhrverbote prüfen

Einfuhrverbote können entstehen, wenn Produktstandards wieder auseinanderlaufen. Versicherungen werden als Möglichkeit genannt, die wirtschaftlichen Folgen solcher Verbote abzufedern. Ob ein solcher Schutz angeboten wird und unter welchen Bedingungen, ist im Einzelfall zu prüfen.

3. Lieferketten flexibel halten

Lieferketten, die im Vertrauen auf das iTA umgestellt wurden, lassen sich im Fall eines Scheiterns nur mit Aufwand zurückbauen. Die Bewahrung von Flexibilität erscheint deshalb als wirksamer Puffer. Sie ist weniger eine Frage der Vertragsgestaltung als eine unternehmerische Entscheidung.

Vor diesem Hintergrund bietet sich für die laufende Praxis eine kurze Prüfung an, die sich auf die drei Ansatzpunkte stützt.

✅ Praxischeck
  • ✓  Laufzeiten und Preisklauseln langfristiger Lieferverträge auf Zollrisiken prüfen
  • ✓  Zuständigkeiten für Zollveränderungen im Vertrag eindeutig regeln
  • ✓  Produktstandards der Absatzmärkte auf mögliche Abweichungen beobachten
  • ✓  Versicherungsangebote gegen Einfuhrverbote einholen und Bedingungen vergleichen
  • ✓  Alternative Lieferanten und Routen identifizieren, bevor sie benötigt werden

Häufige Fragen zum EU-Mercosur-Abkommen

Fazit: Entwicklungen im Blick behalten

Die vorläufige Anwendung des iTA erscheint zulässig, und auch die Vereinbarkeit des EMPA mit dem Unionsrecht erscheint überwiegend wahrscheinlich. Für Unternehmen überwiegen damit die Chancen, etwa durch erleichterten Handel und diversifizierte Lieferketten. Ein Scheitern des Abkommens bleibt jedoch ein Risiko, insbesondere durch wieder erhobene Zölle, abweichende Produktstandards und umgestellte Lieferketten.

Daraus entsteht ein Spannungsfeld für die beteiligten Rollen. Geschäftsführung und Vorstand tragen die Verantwortung für eine Entscheidung auf einer Rechtsgrundlage, deren endgültiger Bestand offen ist. Zollverantwortliche und Einkauf müssen die Erleichterungen im Tagesgeschäft nutzen, ohne die Ungewissheit zu übersehen. Die weitere Entwicklung hängt vom Ausgang des EuGH-Gutachtens ab, dessen Prüfung bis zu zwei Jahre dauern kann. 


AW-Prax Online – Online-Magazin für Außenhandel, Exportkontrolle und Zoll

  • Haken Monatlich aktuelle Entwicklungen aus Außenwirtschaft, Exportkontrolle und Zollrecht
  • Haken Rechtsprechung, Gesetzgebungs-Report und Newsticker in einer Datenbank
  • Haken Konkrete Handlungsempfehlungen von Experten aus Wirtschaft, Industrie und Verwaltung


Weitere Beiträge